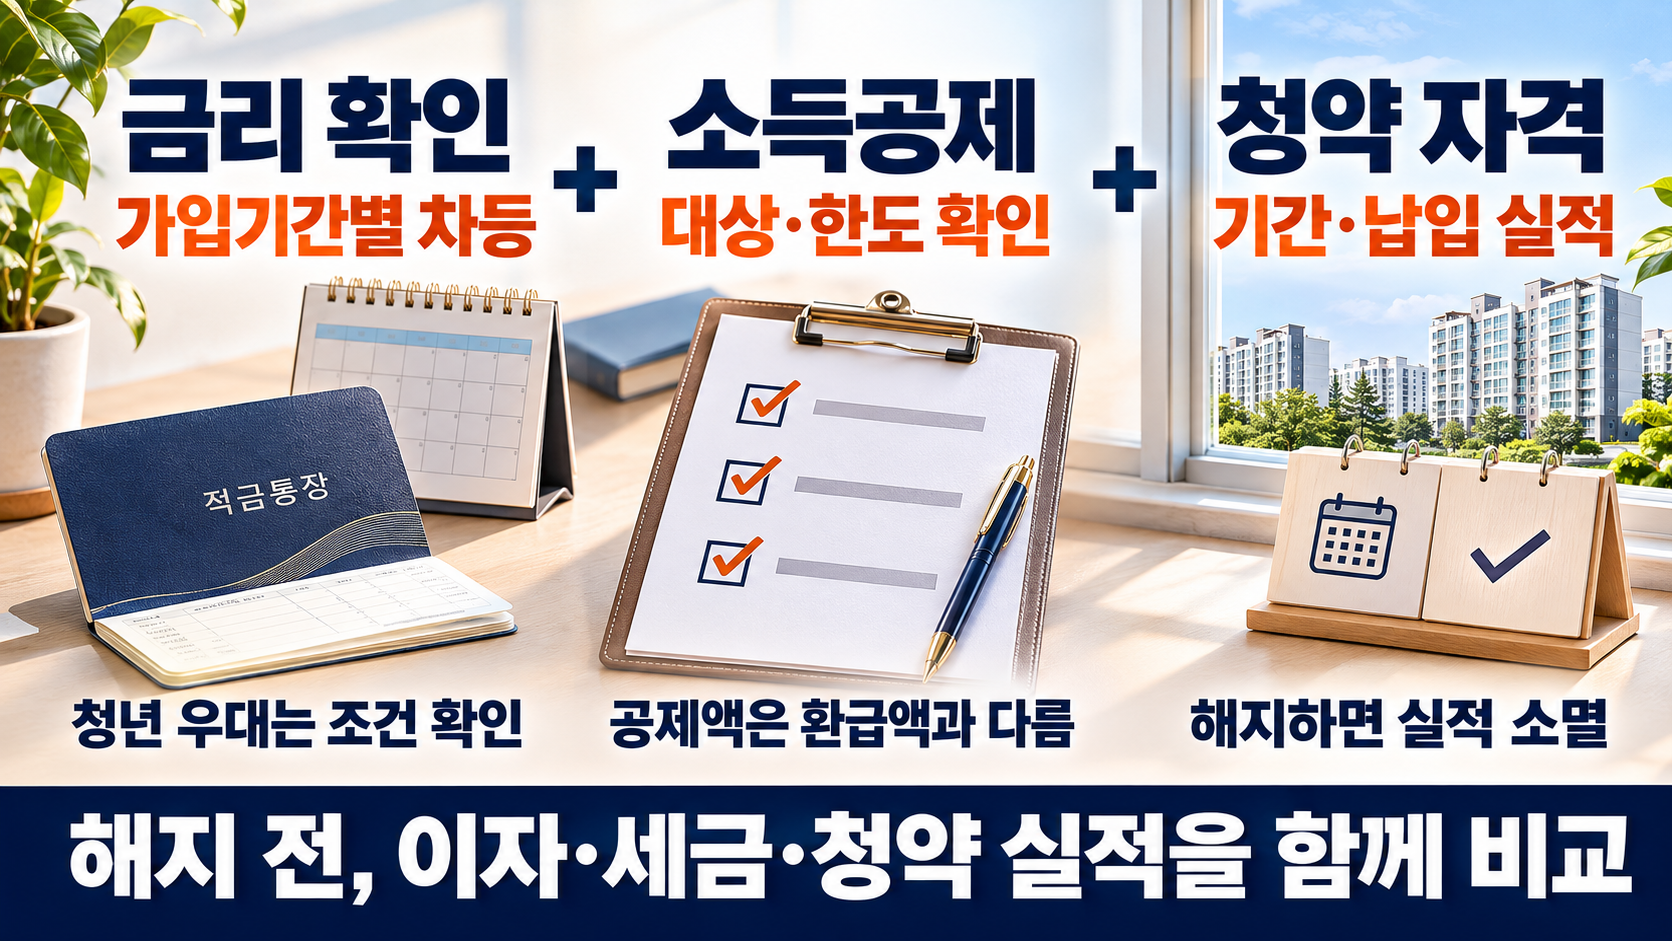


주택청약종합저축의 청약 통장 금리는 2026년 11월 현재 가입기간에 따라 연 2.3~3.1%입니다. 2024년 9월 23일 0.3%p 오른 뒤 그대로이고, 2년 이상 넣어야 최고 3.1%가 붙습니다. 같은 시기 은행 신규 저축성 상품 평균 금리는 연 3.21%(2026년 8월, 한국은행)여서 이자만 보면 큰 차이가 없습니다. 그래서 청약 통장은 이자보다 소득공제와 청약 자격까지 함께 따져 봐야 손익이 보입니다.
📌 핵심 요약
① 일반 주택청약종합저축은 1개월 초과 2.3%, 1년 이상 2.8%, 2년 이상 3.1%입니다(1개월 이내는 무이자).
② 가입 요건을 갖춘 무주택 청년이 청년 주택드림 청약통장으로 2년 이상 넣으면 최고 연 4.5%를 받습니다.
③ 총급여 7천만 원 이하 무주택 세대주·배우자는 연 300만 원 납입분의 40%, 최대 120만 원을 소득공제 받습니다.
청약 통장 금리, 지금 몇 퍼센트인가요?
가입기간이 길수록 높아지며 최고는 연 3.1%입니다. 하나은행 상품설명서(2026년 1월 1일 기준, 세전)에 나온 구간은 아래와 같습니다.
| 가입기간 | 주택청약종합저축 | 청년 주택드림 청약통장 |
|---|---|---|
| 1개월 이내 | 무이자 | 무이자 |
| 1개월 초과~1년 미만 | 연 2.3% | 연 3.7% |
| 1년 이상~2년 미만 | 연 2.8% | 연 4.2% |
| 2년 이상~10년 이내 | 연 3.1% | 연 4.5% |
| 10년 초과 | 연 3.1% | 연 3.1% |
청약 통장 금리는 은행이 정하는 것이 아니라 국토교통부 고시로 정해집니다. 주택도시기금이 이 돈으로 임대주택 건설 등에 자금을 대기 때문입니다. 그래서 2022년 11월(+0.3%p), 2023년 8월(+0.7%p), 2024년 9월(+0.3%p)처럼 고시가 바뀔 때만 한꺼번에 오릅니다.
시장 금리가 오르내리는 원리가 궁금하다면 기준금리 변동이 예금·대출·자산시장에 번지는 경로를 함께 보면 고시 금리가 왜 늦게 따라가는지 이해가 쉽습니다.
청약 통장 이자는 어떻게 계산되고 언제 받나요?
청약 통장 이자는 해지할 때 한 번에 받습니다. 만기가 없는 단리 상품이라 매달 넣은 돈마다 맡긴 기간만큼 이자를 따로 계산해 합칩니다.
중도해지 이율이 따로 없고, 해지 시점의 가입기간에 맞는 약정이율을 적용합니다. 예를 들어 월 25만 원씩 24개월을 넣고 각 입금액에 연 3.1%를 단리로 적용하면 세전 이자는 약 19만 3,750원입니다(250,000원 × 3.1% ÷ 12 × 300개월분). 이자소득세 15.4%를 떼면 약 16만 4천 원이 남습니다. 실제 금액은 입금일과 고시 변경 시점에 따라 조금 달라집니다.
주택 청약 이자는 당첨돼서 해지해도 받습니다. 청약 통장 이자만 보고 해지를 고민한다면, 그동안 쌓은 가입기간과 납입 회차 실적도 함께 사라진다는 점을 먼저 확인해야 합니다.
청약 통장 소득공제, 이자보다 큰가요?
조건이 맞으면 소득공제로 줄어드는 세금이 1년 이자보다 큰 경우가 많습니다.
청약 통장 소득공제 대상은 총급여 7천만 원 이하 근로소득자이면서 무주택 세대의 세대주 또는 배우자입니다. 다음 해 2월 말까지 은행에 무주택확인서를 내야 합니다. 한도는 연 납입액 300만 원의 40%, 최대 120만 원이고 2028년 12월 31일 납입분까지 적용됩니다.
120만 원은 세금이 아니라 소득에서 빼 주는 금액입니다. 과세표준이 1,400만~5,000만 원 구간(세율 15%, 지방소득세 포함 16.5%)이라면 120만 원 공제로 세금이 약 19만 8천 원 줄어듭니다. 같은 300만 원을 1년 넣고 받는 이자는 수만 원 수준이라, 소득공제를 받는 사람에게는 이 혜택이 더 큽니다.
주의할 점은 가입 후 5년 안에 해지하면 그동안 공제받은 금액의 6%(지방소득세 포함 6.6%)를 추징한다는 것입니다. 청약 통장 소득공제를 받아 왔다면 해지 전에 이 금액부터 계산해 보세요.
청년 주택드림 청약통장 4.5%는 누가 받나요?
무주택 청년이 가입기간 2년 이상을 채우면 받습니다. 청약에 당첨돼 해지하면 2년이 안 돼도 우대 금리를 줍니다.
우대 금리는 납입원금 5천만 원 한도에서 가입 후 10년 이내 무주택 기간에만 붙습니다. 가입할 때 집이 있었다면 전체 기간을 유주택으로 보고 일반 주택청약종합저축 이율을 적용합니다. 총급여 3,600만 원 이하 등 소득 요건까지 맞추면 이자소득 500만 원까지 비과세도 됩니다(연 납입 600만 원 한도, 2년 이상 유지).
기존 청약 통장을 청년 주택드림 청약통장으로 전환해 가입할 수도 있습니다. 이때 우대 금리 한도(납입원금 5천만 원)에서 전환 원금은 빠지므로, 우대 금리는 전환 뒤 새로 넣는 돈을 기준으로 따져야 합니다.
옛날 청약예금·부금도 3.1%를 받을 수 있나요?
네. 청약예금·부금·청약저축을 주택청약종합저축으로 바꾸면 2027년 9월 30일까지 전환할 수 있고, 전환 즉시 최고 3.1%를 받을 수 있게 됩니다.
국토교통부는 2026년 9월 23일 전환 기한을 1년 늘리면서, 전환 후 2년을 기다려야 했던 최고 금리를 종전 가입기간을 인정해 바로 적용하겠다고 밝혔습니다(관련 고시 개정 예정). 전환하면 민영·국민주택 모두 청약할 수 있지만, 새로 청약 기회가 생기는 유형은 전환 뒤 납입분부터 실적을 인정합니다.
한 달에 얼마씩 넣어야 하나요?
공공분양(국민주택)을 노린다면 월 25만 원, 민영주택만 노린다면 지역별 예치금만 채우면 됩니다.
국민주택은 저축 총액이 많은 순으로 당첨자를 고르는데, 2024년 11월부터 1회 인정액이 10만 원에서 25만 원으로 올랐습니다. 50만 원을 넣어도 25만 원까지만 실적으로 칩니다. 민영주택은 납입 회차 조건 없이 예치금 기준을 봅니다. 전용 85㎡ 이하는 서울·부산 300만 원, 기타 광역시 250만 원, 기타 시·군 200만 원입니다. 수도권 1순위는 가입 1년 이상(국민주택은 12회 이상 납입), 투기과열지구는 2년 이상·24회 이상이 필요합니다.
청약 통장을 떠나는 사람도 많습니다. 2026년 1~7월 해지된 금액은 8조 2천억 원이고, 가입자는 2026년 6월 2,471만 명으로 2021년보다 약 206만 명 줄었습니다. 해지 전에는 위의 소득공제 추징과 가입기간 손실을 꼭 비교해 보세요.
자주 묻는 질문
Q. 청약 통장 금리는 은행마다 다른가요?
아닙니다. 주택도시기금 상품이라 국토교통부 고시 금리가 9개 수탁은행 모두 같습니다. 은행은 가입 이벤트나 부가 혜택에서만 차이가 납니다.
Q. 주택 청약 이자에도 세금이 붙나요?
일반 청약 통장은 이자소득세 15.4%가 붙습니다. 청년 주택드림 청약통장의 소득·무주택 요건을 맞추면 이자 500만 원까지 비과세입니다.
Q. 납입을 몇 달 쉬면 이자가 없어지나요?
이미 넣은 돈의 이자는 그대로 쌓입니다. 다만 국민주택 1순위에 필요한 납입 회차와 저축 총액이 늘지 않아 당첨 경쟁에서 불리해집니다.
🔗 더 깊이 읽기 · joho24에서 이어 읽기
청약 당첨 뒤 집을 갖게 되면 공시가격에 따라 재산세·종부세·건보료가 정해집니다. 2026년 숫자로 정리한 글입니다.
참고 자료
- 대한민국 정책브리핑 — 청약통장 금리 최고 3.1%로 인상(2024.9.25)
- 하나은행 — 청년 주택드림 청약통장 상품설명서(2026.1.1)
- SBS Biz — 청약 예·부금 전환 기간 1년 연장(2026.9.23)
- 청약통장 8.2조원 빠졌다… 종합저축 전환 기한 연장(2026.9.28)
- KDI 경제교육·정보센터 — 2026년 8월 금융기관 가중평균금리
이 글은 2026년 11월 6일 기준 공개 자료를 정리한 정보 제공용이며 특정 상품·투자 권유가 아닙니다. 금리와 세제는 고시·법 개정으로 바뀔 수 있으니 가입 은행에서 최신 조건을 확인하세요.