
2026년 11월 9일, 법원 회생절차를 밟고 있는 JTBC가 매각 공고를 냈다. 인수 의향서는 12월 4일까지 받고, 1월 15일 본입찰을 거쳐 1월 중 우선협상대상자를 고른다. 2011년 12월 개국한 뒤 약 15년 만이다. 그런데 공고문에 적힌 매각 방식이 눈에 띈다. 누군가 기존 주식을 사 가는 것이 아니라, JTBC가 새로 찍는 주식과 회사채를 사 주는 사람을 찾는다는 것이다. JTBC 매각은 왜 이런 모양이 되었을까. 거슬러 올라가 보면 206억 원짜리 연체 하나, 2019년의 중계권 계약 하나, 그리고 줄어드는 방송 광고 시장이 차례로 나온다.
206억 원을 못 갚았는데 왜 그룹 다섯 곳이 한꺼번에 회생을 신청했을까
시작은 2026년 6월 12일이다. JTBC는 이날 만기가 돌아온 유동화 차입금 206억 원을 갚지 못했다. 사흘 뒤인 15일까지 JTBC, 콘텐트리중앙, 메가박스중앙, 중앙피앤아이, 지주회사 중앙홀딩스 다섯 곳이 서울회생법원에 회생을 신청했다. 신문사 중앙일보는 법원 대신 채권단과 협의하는 워크아웃을 택했다.
206억 원은 그룹 규모에 비하면 큰돈이 아니다. 여기서 궁금해지는 것은 작은 연체가 왜 그룹 전체로 번졌느냐다. 답은 빚의 모양에 있다. 하나증권 집계로 2025년 말 그룹 전체 차입금은 약 2조 8,000억 원이었고, 그중 회사채·기업어음 같은 시장성 차입이 약 1조 3,000억 원이었다. 이 시장성 차입의 약 75%가 1년 안에 갚아야 하는 단기 빚이었다. 같은 해 그룹은 영업에서 176억 원 손실을 냈는데, 한 해 이자 비용은 1,888억 원이었다.
이런 구조에서는 만기가 올 때마다 새 빚을 내서 옛 빚을 갚아야 한다. 새 빚을 낼 수 있느냐는 신용등급에 달려 있다. JTBC가 연체하자 나이스신용평가는 JTBC 회사채 등급을 BBB에서 CCC로 내렸고, 다른 계열사 등급도 줄줄이 떨어졌다. 등급이 떨어진 회사에는 누구도 새 돈을 빌려주지 않으니, 6월에만 약 2,930억 원이 돌아오던 계열사 만기를 막을 길이 없어진 것이다. 그룹은 상암동 중앙일보·JTBC 사옥과 일산 스튜디오를 약 5,500억 원에 팔고 다시 빌려 쓰는 계약을 추진하고 있었지만, 그 돈이 들어오기 전에 만기가 먼저 왔다.
히트작이 많던 JTBC는 어떻게 빚이 쌓였을까
그렇다면 그 빚은 어디서 왔을까. JTBC는 개국 초기 시청률이 낮아 적자를 보면서도 드라마·예능·뉴스에 계속 돈을 썼고, 개국 4년 차인 2016년 처음 회사채 시장에 나왔다. 이후 「SKY 캐슬」, 「부부의 세계」, 「재벌집 막내아들」 같은 히트작이 나왔지만, 넷플릭스 같은 온라인 동영상 서비스(OTT)와 경쟁하면서 드라마 한 편 제작비가 수백억 원 단위로 올랐다. 잘 만들수록 돈이 더 드는 경쟁이었다.
여기에 2019년의 결정이 더해졌다. JTBC는 그해 2026년 밀라노·코르티나 동계올림픽부터 2032년 브리즈번 하계올림픽까지 올림픽 4개 대회의 국내 독점 중계권을 따냈다. 금융투자업계가 추산한 계약 규모는 약 2억 4,200만 달러(약 3,300억 원)다. 월드컵 중계권은 그룹 안의 다른 회사(콘텐트리중앙 자회사 피닉스스포츠)가 갖고, JTBC가 별도 계약으로 방송하는 구조였다.
독점 중계권은 광고로 비용을 뽑고, 남는 부분은 다른 방송사에 다시 팔아 메우는 사업이다. 그런데 두 길이 모두 좁아졌다. 방송미디어통신위원회 조사에서 국내 방송 광고비는 2022년 4조 212억 원에서 2024년 3조 2,191억 원으로 줄었고, 2025년 추정치는 2조 7,744억 원이다. 3년 만에 약 31%가 사라진 셈이다. 같은 기간 온라인 광고는 전체 광고비의 약 59%까지 커졌다. 재판매도 막혔다. 지상파 3사는 2026년 동계올림픽 중계권을 너무 비싸다며 사지 않았고, 북중미 월드컵은 KBS와 140억 원에 공동 중계를 맺었지만 MBC·SBS는 120억 원 이상은 낼 수 없다고 해 협상이 깨졌다.
이 장면은 처음이 아니다. 2010년 SBS가 밴쿠버 동계올림픽과 남아공 월드컵을 단독 중계했을 때도 비용을 회수하지 못했다는 평가가 나왔다. 그때와 지금의 차이는 광고판의 크기다. 2010년에는 방송이 광고 시장의 중심이었고, 지금은 유튜브와 OTT가 그 자리를 가져갔다. 같은 독점 전략이라도 돈을 회수할 그릇이 작아진 것이다.
숫자로 보면 결과가 분명하다. 서울회생법원 자료로 8월 28일 기준 JTBC의 누적 결손금은 약 7,075억 원이다. 감가상각 전 영업이익(EBITDA, 현금 기준으로 본 영업 실력)은 2023·2024년 연속 마이너스였다가 2025년 235억 원으로 돌아섰지만, 2026년 상반기 연결 영업손실은 266억 원으로 전년 같은 기간(113억 원)보다 커졌다. 올림픽 비용이 실제로 나가기 시작한 해다.
JTBC 매각은 왜 기존 주식이 아니라 제3자 배정 유상증자로 할까
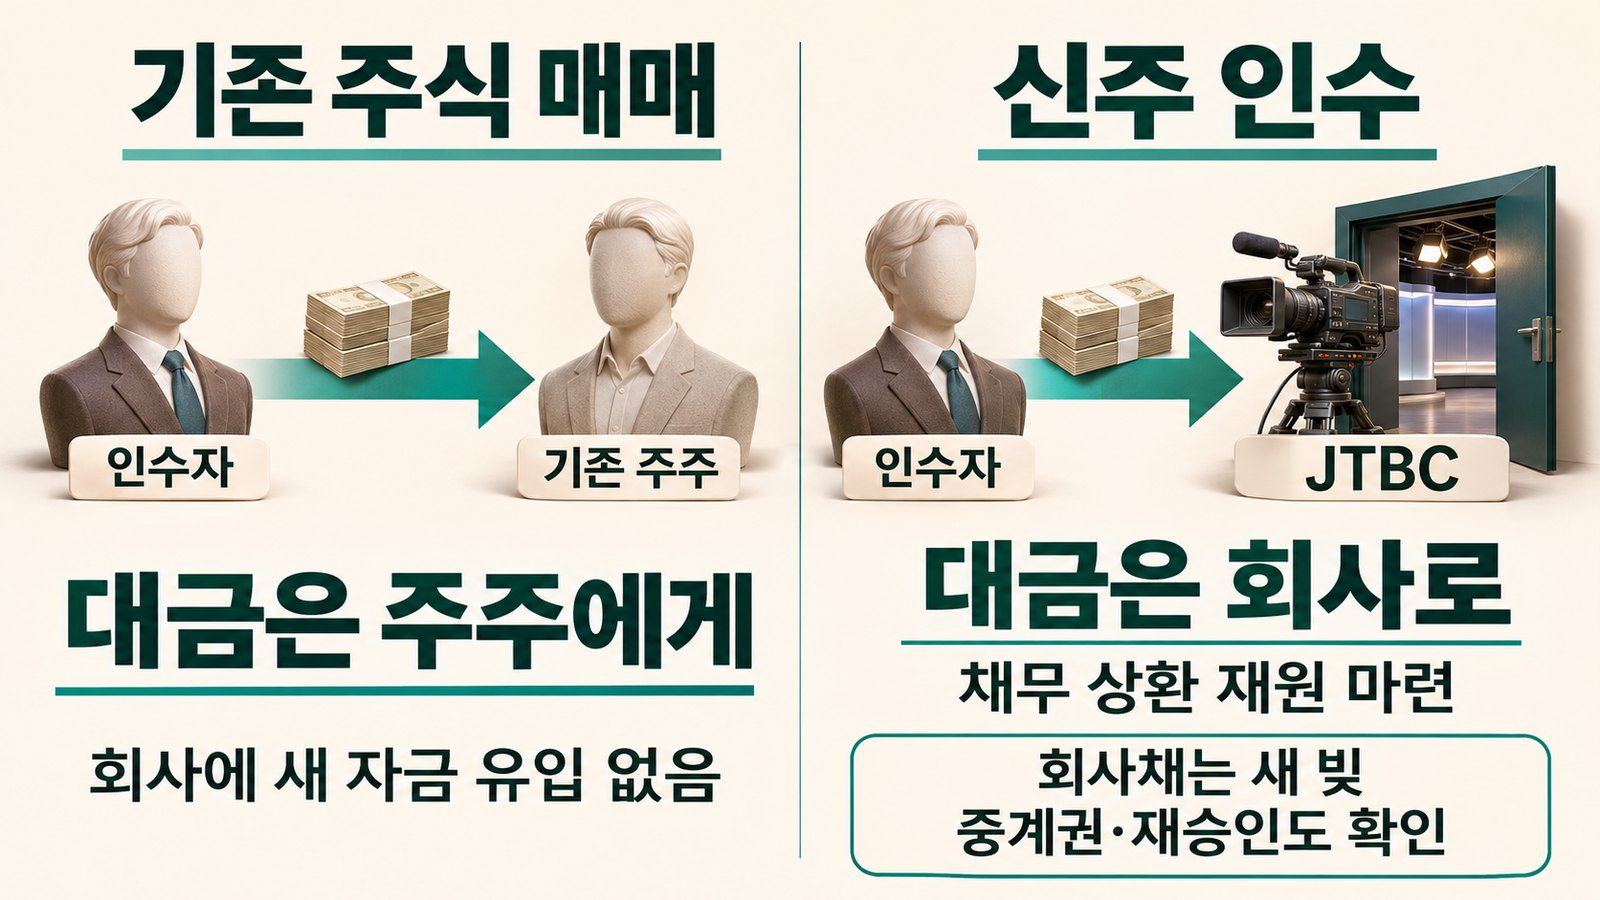
이제 처음의 질문으로 돌아갈 수 있다. 제3자 배정 유상증자는 회사가 새 주식을 발행해, 기존 주주가 아닌 정해진 투자자에게만 파는 방식이다. 핵심은 돈이 어디로 가느냐다. 기존 주식을 사면 돈은 파는 주주에게 가지만, 새 주식을 사면 돈은 회사로 들어간다. 빚을 갚아야 하는 쪽은 JTBC이니, 인수 대금이 회사 안으로 들어와야 채권자에게 돌려줄 수 있다.
기존 주식을 팔기 어려운 사정도 있다. JTBC 주식을 가진 중앙홀딩스 역시 회생 중이라, 보유 주식을 처분하려면 법원 허가가 먼저 필요하다. 새 주식이 대량으로 발행되면 기존 주주의 지분은 그만큼 쪼그라들고, 새 투자자가 최대주주가 된다. 법원 쪽 표현으로는 '인가 전 M&A'다. 회생계획을 확정하기 전에 인수자를 먼저 정하고, 그 인수 대금을 바탕으로 빚을 얼마나 어떻게 갚을지 계획을 짜는 순서다. 그래서 채권자 동의가 필요하고, 채권자에게는 회사를 지금 청산했을 때 받을 수 있는 금액 이상이 보장되어야 한다.
이 방식이 실제로 어떻게 끝나는지는 바로 앞의 중앙일보 매각이 보여 준다. 중앙일보는 7월 워크아웃에 들어간 뒤 같은 신주 발행 방식으로 매각을 진행했고, 예비입찰에 6곳이 들어왔다. 11월 4일 이사회 승인을 거친 결과, 다우기술·CJ·신세계·사람인 컨소시엄이 5,200억 원을 넣고 새 최대주주가 되었다. 지분은 다우기술 36.5%, CJ 35.7%, 신세계 14.1%, 사람인 13.7%다. 5,200억 원은 전액 중앙일보로 들어가 금융 채권과 공모 회사채 상환에 쓰인다.
이 명단에서 퍼즐 한 조각이 더 맞춰진다. 중앙일보는 1965년 삼성 창업주 이병철이 세운 신문이고, CJ와 신세계는 삼성에서 갈라져 나온 그룹이다. 업계에서는 이들이 창업주의 유산을 집안 테두리 안에 두려는 이유로 들어왔다고 본다. 반면 2011년에 생긴 JTBC는 삼성과의 연결이 약하다. 중앙일보에는 돈 말고도 사고 싶은 이유가 있었지만, JTBC는 순수하게 사업성으로만 평가받아야 한다는 뜻이다.
JTBC는 왜 중앙일보보다 팔기 어렵다는 말이 나올까
사업성으로 따져 보면 JTBC가 짊어진 짐이 더 무겁다. 인베스트조선 보도로 JTBC의 회생채권은 7,000억 원을 넘을 것으로 예상되고, 그중 국제올림픽위원회(IOC) 중계권과 얽힌 채권만 2,000억 원이 넘는다. 남은 올림픽 지급액도 2028년 LA 7,900만 달러, 2030년 프랑스 알프스 4,200만 달러, 2032년 브리즈번 8,400만 달러다. 인수자는 회사를 사는 순간 이 고정비까지 떠안는다. JTBC가 10월부터 IOC와 중계권료 재협상을 추진하는 이유다. 법률 쪽에서도 변화가 있다. 앞으로 올림픽 중계권 계약에 전국 지상파 방송사를 한 곳 이상 넣도록 하는 방송법 개정안이 국회 법제사법위원회를 통과했다.
두 번째 벽은 방송법의 지분 제한이다. 종합편성채널은 특수관계인을 합쳐 한 주주가 40%까지만 가질 수 있고, 대기업 계열사나 일간신문·뉴스통신사를 운영하는 회사는 30%가 상한이다. 신문사는 대기업도 50%까지 가질 수 있었던 것과 다르다. 한 회사가 혼자서 확실한 경영권을 쥐기 어렵기 때문에 여러 투자자가 함께 들어오는 컨소시엄이 유력하다. 그런데 주주가 여럿이면 의견을 맞추기 어렵고, 함께 경영권을 행사하면 방송 당국의 별도 승인도 필요할 수 있다.
공고문에 회사채가 함께 들어간 이유도 여기서 보인다. 지분은 상한이 있으니, 투자자가 넣는 돈의 일부를 주식 대신 회사채 인수로 채우면 지분 규제를 넘지 않고도 큰돈을 넣을 수 있다. 문제는 회사채가 결국 빚이라는 점이다. 이자와 만기가 따라붙으니, 회생으로 옛 빚을 정리해도 새 빚이 남는다. 보도된 부채비율이 약 2,600%인 회사에서 부채비율을 낮추는 효과가 그만큼 줄어드는 셈이다.
| 구분 | 중앙일보 | JTBC |
|---|---|---|
| 절차 | 워크아웃(7월~) | 법원 회생(6월 신청) |
| 2025년 EBITDA | 262억 원 | 235억 원(2023·2024년은 마이너스) |
| 대기업 지분 상한 | 50% | 30%(일반 주주 40%) |
| 갚아야 할 부담 | 5,200억 원 투입으로 정리 | 회생채권 7,000억 원+ 예상, 올림픽 잔여 지급 |
| 별도 관문 | 없음 | 방송 재승인(사업계획 6개월 내 제출) |
출처: 인베스트조선(2026.11.4), 파이낸셜뉴스(2026.11.9), 파이낸셜포스트(2026.11.5) 보도 정리
마지막 관문은 방송 허가다. 방송미디어통신위원회는 10월 7일 JTBC에 6개월 안에 수정 사업계획을 내라고 했고, 제출 뒤 두 달 안에 재승인 여부를 정한다. 이 심사는 최대주주 변경 승인과 별개다. 법원은 재승인 문제를 인수자가 풀어야 할 몫으로 보는 것으로 알려졌다. 사는 쪽은 빚과 중계권에 더해 허가 불확실성까지 가격에 넣어야 한다.
그렇다고 팔 거리가 없는 회사는 아니다. JTBC는 8월 한 달 영업이익 17억 원을 냈다고 밝혔다. 중계권료 지출을 줄이면서 주말 드라마와 매일 예능 편성은 유지했다는 설명이다. JTBC가 밝힌 닐슨코리아 기준 2026년 1~7월 하루 평균 시청률은 1.02%로 tvN(0.97%)과 다른 종편보다 높았다. 콘텐츠를 만드는 힘은 남아 있고, 문제는 그 위에 얹힌 고정비와 빚이라는 것이 지금 숫자가 말해 주는 그림이다.
JTBC 매각, 앞으로 무엇을 보면 될까
첫째는 12월 4일 마감되는 인수 의향서 숫자다. 중앙일보처럼 여러 곳이 들어오면 가격 경쟁이 생겨 채권자가 돌려받는 몫이 커질 수 있다. 한두 곳에 그치면 인수자가 조건을 쥐게 되고, 회사채 비중이 큰 구조가 나올 가능성이 높아진다.
둘째는 IOC 재협상 결과다. 남은 약 2억 500만 달러의 지급액이 줄거나 계약 일부가 정리되면 인수자가 떠안을 고정비가 줄어 인수 가격이 올라갈 여지가 생긴다. 협상이 그대로 끝나면 이 부담이 가격에서 그대로 빠진다.
셋째는 1월 29일까지 내야 하는 회생계획안과 2027년 4월 초까지인 재승인 사업계획 제출 기한이다. 두 문서에 새 주인의 이름과 자금 계획이 함께 들어가면 매각과 허가가 같은 방향으로 맞물린다는 뜻이고, 따로 놀면 일정이 늘어질 수 있다.
JTBC의 위기는 콘텐츠를 못 만들어서가 아니라, 커지던 시장을 전제로 맺은 장기 계약과 짧은 빚이 줄어드는 시장을 만나면서 생겼다. 누가 얼마에 사느냐보다 그 계약과 빚을 어떻게 다시 짜느냐가 이번 매각의 실제 내용이다.
참고 자료
- 미디어오늘 – JTBC 매각 공고, 내년 1월 우선협상대상자 선정(2026.11.9)
- 파이낸셜뉴스 – JTBC 공개매각, 지분 규제에 회사채 카드 딜레마(2026.11.9)
- 세계일보 – JTBC 매각 공고, 기업 부채 등 변수(2026.11.9)
- 인베스트조선 – 중앙일보보다 난이도 높은 JTBC 매각(2026.11.4)
- 파이낸셜포스트 – 5,200억 수혈받는 중앙일보, 다우·CJ 컨소시엄(2026.11.5)
- 서울경제 – 메가박스·JTBC 중앙그룹 5곳 회생 신청(2026.6.15)
- 파이낸셜뉴스 – JTBC 15년, 콘텐츠 경쟁 '독' 됐나(2026.6.15)
- 서울경제 – JTBC, IOC와 올림픽 중계권 재협상 추진(2026.10.2)
- 주간경향 – 월드컵은 KBS와 공동중계, MBC·SBS엔 못 팔았다(2026.4.22)
- 한국기자협회 – 온라인광고 60%, 방송은 10%대로(방송통신광고비 조사)
정보 제공용이며 투자 권유가 아닙니다.