
2026.11.09 · 💰 돈의 흐름·원리 · 11월 6일(금) 미국 장 마감 기준
마벨 루멘텀 인수: 웃돈 24%를 얹었는데 두 주가가 함께 무너진 이유
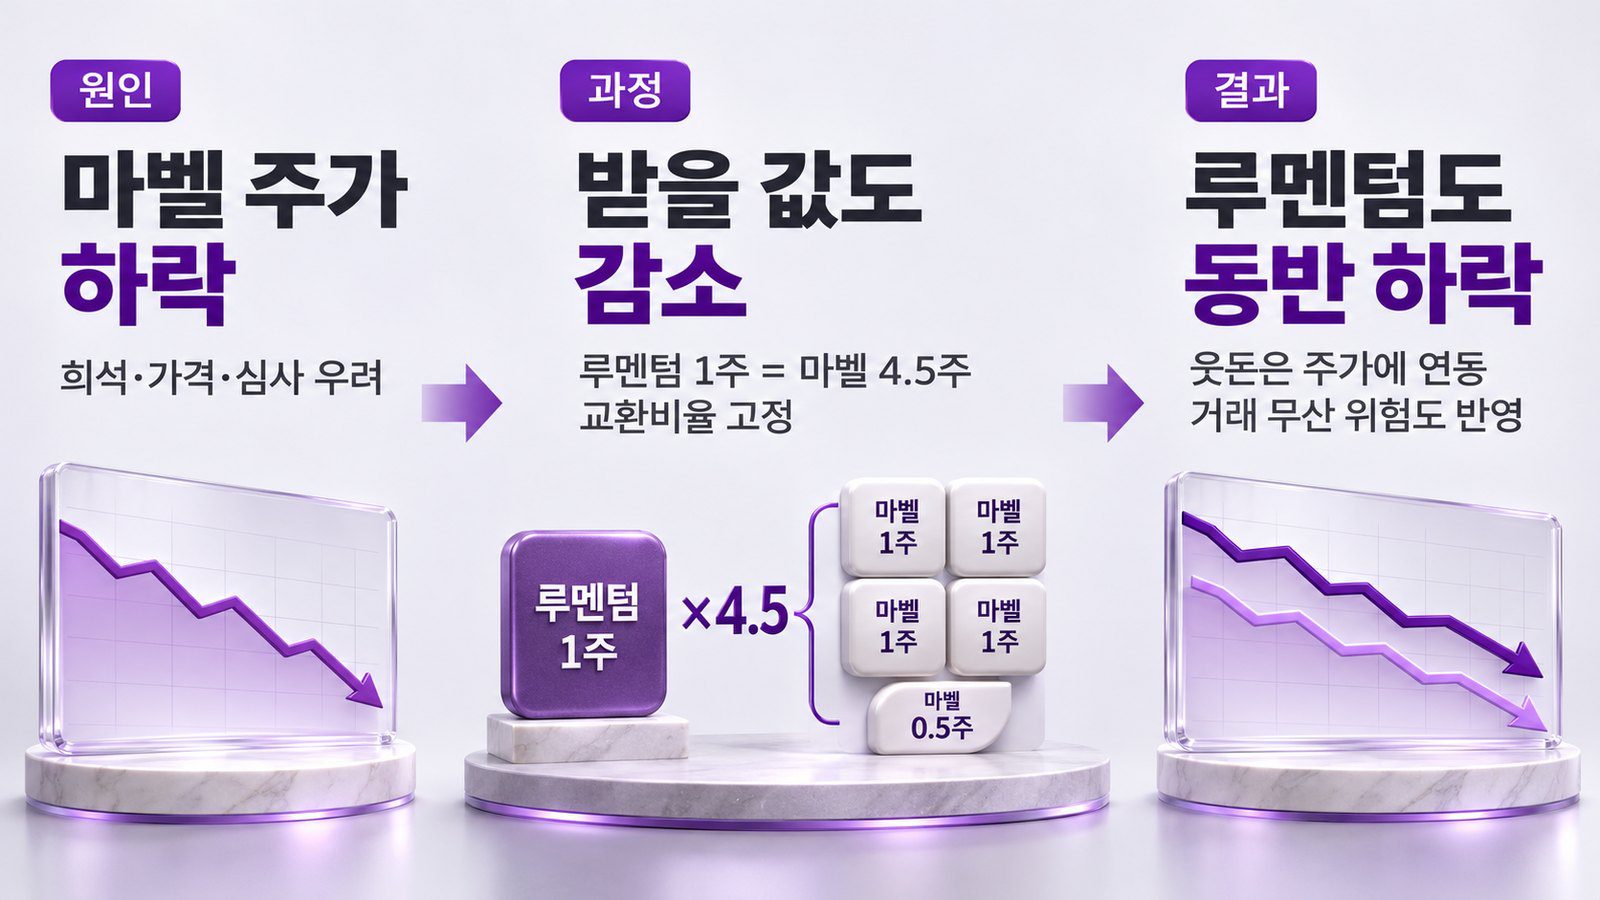
한 줄 요약 회사를 현금이 아니라 '주식'으로 사면, 사는 쪽 주가가 떨어질 때 팔리는 쪽이 받을 값도 함께 줄어듭니다. 계약서의 숫자 4.5가 두 주가를 한 줄로 묶었습니다.
11월 2일(미국 시간) 미국 반도체 설계 회사 마벨 테크놀로지가 광통신 부품 회사 루멘텀을 사겠다고 발표했습니다. 기업가치 1,150억 달러(약 154조 원)로 올해 기술 업계 최대급입니다. 보통 인수 소식이 나오면 팔리는 회사 주가는 뜁니다. 그런데 마벨 루멘텀 인수 발표 당일 마벨은 12.7%, 루멘텀은 18.6% 떨어졌습니다.
나흘 뒤 두 회사는 모두 협상 보도 전보다 40% 넘게 낮아졌습니다. 답은 계약서의 숫자 하나, '4.5'에 있습니다. 카드 다섯 장으로 이 숫자가 만든 돈의 흐름을 따라가 봅니다.
💰 마벨 루멘텀 인수, 계약서의 핵심 숫자 4.5
카드 1 · 확인된 사실: 현금 0원, 주식 4.5주
공시에 따르면 루멘텀 주주는 1주당 마벨 주식 4.5주를 받고, 현금은 없습니다. 발표 시점에 이 4.5주의 값은 약 1,132달러로, 협상 보도 직전인 10월 28일 루멘텀 종가 913.95달러보다 23.9% 높았습니다. 이것이 '웃돈 24%'의 정체입니다.
합병 뒤 지분은 기존 마벨 주주 약 67%, 루멘텀 주주 약 33%입니다. 마벨은 연 10억 달러 이상의 비용 절감을 약속했고, 마무리 시점은 2028년 상반기입니다.
| 날짜(미국) | 마벨 종가 | 루멘텀 종가 | 루멘텀 주주가 받을 값(마벨×4.5) |
|---|---|---|---|
| 10/28 협상 보도 전 | 약 251.6달러(역산) | 913.95달러 | 약 1,132달러 |
| 10/30 보도 이후 | 196.40달러 | 840.70달러 | 883.80달러 |
| 11/2 발표일 | 171.41달러 ▼12.7% | 684.40달러 ▼18.6% | 771.35달러 |
| 11/4 | 약 159.8달러(역산) | 626.75달러 | 719.10달러 |
| 11/5 반도체 급락일 | 133.55달러 ▼16.4% | 약 510달러 | 약 601달러 |
| 11/6 | 141.20달러 ▲5.7% | 확인 불가 | 약 635달러 |
출처: 루멘텀 8-K 보도자료(2026.11.2), Gotrade·Disruption Banking·Seeking Alpha·Motley Fool(2026.11.3~6). '역산'은 공시된 교환비율 4.5로 계산한 값입니다.
카드 2 · 원리: 약속한 것은 '달러'가 아니라 '주식 수'
이번 계약은 교환비율이 4.5로 고정되어 있고, 값이 일정 범위를 벗어나면 비율을 조정하는 안전장치(칼라)가 없습니다. 그래서 마벨 주식이 1달러 내리면 루멘텀 주주가 받을 값은 4.5달러 줄어듭니다.
그 결과 루멘텀은 직전 분기 매출이 12.6억 달러로 1년 새 약 137% 늘었는데도, 주가는 자기 실적보다 마벨 시세를 따라 움직이게 됐습니다.
🔎 한 번에 정리하면: 마벨 주가가 떨어지면 → 루멘텀 주주가 받기로 한 마벨 주식 4.5주의 값이 줄어들고 → 루멘텀 주가도 따라 내려갑니다. 웃돈 24%는 마벨 주식 값이 그대로일 때만 유효한 약속이었습니다.
📉 마벨 주가가 먼저 무너진 세 가지 이유
카드 3 · 시장의 해석: 희석, 값, 시간
그렇다면 마벨 주가는 왜 떨어졌을까요? 여기부터는 확인된 사실이 아니라 시장과 분석가들의 해석입니다. 첫째는 희석입니다. 루멘텀 지분가치는 약 1,025억 달러로, 발표 전 마벨 시가총액의 절반이 넘습니다. 기존 주주의 몫이 67%로 줄어드니, 회사가 커져도 1주가 가진 몫은 작아질 수 있습니다.
둘째는 값입니다. 한 분석은 인수가가 루멘텀 향후 핵심 영업이익의 약 33배로 업종 중앙값(약 16배)의 두 배라고 봅니다. 셋째는 시간입니다. 2028년까지 1년 반 넘게 규제 심사를 기다려야 하고, 그동안 AI 투자 분위기가 식으면 그 부담은 고스란히 마벨 주주가 집니다.
새 주식 발행이 매도 신호가 된 사례는 처음이 아닙니다. 메타가 의결권 없는 새 주식을 배분하겠다고 했을 때 실적 호조에도 주가가 빠진 일도 같은 경로였습니다. 다만 11월 5일의 16.4% 하락은 거래만의 탓이 아닙니다. 그날은 중간선거 결과로 AI 데이터센터 우려가 번지며 반도체주 전체가 폭락한 날이라, 반도체 ETF(SOXX)도 12% 넘게 빠졌습니다.
마벨이 굳이 주식으로 산 이유를 회사가 밝히진 않았습니다. 시장은 1,000억 달러가 넘는 현금을 빌리기엔 부담이 크고, 올해 크게 오른 자기 주식을 화폐처럼 쓰는 편이 유리했다고 봅니다. 주식이 비쌀 때 맺은 계약이 주식이 싸지자 부담으로 돌아온 셈입니다.
🧪 주식 교환 방식, 현금 인수와 무엇이 다른가
주식 교환 방식은 사는 회사가 새 주식을 발행해 팔리는 회사 주주에게 나눠 주는 방식입니다. 현금 인수와는 누가 위험을 지는지가 다릅니다.
| 구분 | 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|---|
| 현금 인수 | 팔리는 쪽이 받을 금액이 확정 | 사는 쪽 부채·이자 부담 증가 | 현금이 많거나 대상이 작을 때 |
| 주식 교환 방식 | 현금 없이 큰 회사도 인수 가능 | 기존 주주 희석, 받을 값이 주가 따라 출렁임 | 사는 쪽 주가가 높게 평가될 때 |
| 고정 교환비율 | 합병 후 지분 비율이 미리 확정 | 주가 하락 위험을 팔리는 쪽도 함께 짐 | 이번 마벨·루멘텀 거래 |
출처: 루멘텀 8-K 보도자료(2026.11.2), Motley Fool(2026.11.6), Investing.com(2026.11.2) 내용을 바탕으로 정리
⚖️ 합병 차익거래, 15% 할인의 정체
카드 4 · 루멘텀은 왜 '받을 값'보다도 싸게 거래될까
표에는 이상한 점이 하나 더 있습니다. 11월 4일 루멘텀 주주가 받을 값은 719.10달러였는데, 루멘텀 주가는 626.75달러였습니다. 약 12.8% 할인입니다. 11월 5일에는 받을 값 약 601달러에 주가 약 510달러로, 할인 폭이 15% 안팎까지 벌어졌습니다.
이 차이를 노리는 거래가 합병 차익거래입니다. 전문 투자자는 루멘텀 1주를 사고 마벨 4.5주를 빌려 팔아 둔 뒤, 거래가 끝나면 받은 주식으로 갚고 할인 폭을 이익으로 가져갑니다. 분석가들은 이를 연 8~13% 수익률로 계산합니다.
🔎 한 번에 정리하면: 루멘텀을 사고 마벨 4.5주를 팔아 두면 → 마벨이 오르든 내리든 두 쪽 손익이 서로 상쇄되고 → 남는 위험은 '거래가 끝까지 성사되느냐' 하나뿐입니다. 지금의 약 15% 할인은 시장이 그 위험에 매긴 값입니다.
가장 큰 변수는 중국입니다. 루멘텀 2026 회계연도 매출 30.1억 달러 가운데 중국 본토와 홍콩으로 보낸 물량이 26.7%입니다. 중국 규제당국은 2023년 인텔의 타워세미컨덕터 인수를 끝내 승인하지 않아 거래가 무산된 적이 있습니다. 루멘텀 주주가 협상 전 주가보다 낮아진 제안에 찬성할지도 변수입니다.
규제로 깨질 때의 위약금 32억 달러는 1주당 약 35달러에 그칩니다.
⏳ 25년 전 같은 업계의 각운: JDS유니페이즈와 SDL
카드 5 · 루멘텀의 뿌리에서 있었던 일
루멘텀은 2015년 8월 광통신 회사 JDS유니페이즈(JDSU)가 둘로 나뉘며 생긴 회사입니다. 그 JDSU가 닷컴 버블 꼭대기인 2000년 7월, 레이저 회사 SDL을 약 410억 달러에 사겠다고 발표했고, 대금은 주로 자기 주식이었습니다.
거래는 2001년 2월에야 끝났고 그 사이 거품이 꺼졌습니다. JDSU는 2001년 7월 영업권 약 400억 달러 상각 계획을 밝혔고, 주가는 153달러에서 2달러 아래로 떨어졌습니다. 당시 분위기는 닷컴 버블 때 나스닥이 78% 폭락한 과정에서 자세히 볼 수 있습니다.
다만 지금의 루멘텀은 실제로 돈을 벌고, 레이저 생산능력이 2029년 초까지 팔려 나갔다고 말합니다. 반복된 것은 위험의 구조입니다.
💼 승자·패자 지도: 레이저를 쥔 자
마벨이 비싼 값을 치른 이유는 레이저입니다. AI 서버가 늘수록 구리선 대신 빛으로 신호를 보내는 광 연결이 늘고, 모든 광 연결에는 레이저가 필요합니다. 카운터포인트는 이를 '레이저 벽'이라 부릅니다.
| 구분 | 얻는 것 | 떠안는 것 |
|---|---|---|
| 마벨 | 부족한 고속 레이저 공급 확보, 광 부품까지 일괄 공급 | 희석, 통합 부담, 긴 심사 기간 |
| 루멘텀 주주 | 주식 수 기준 24% 웃돈 약속 | 마벨 주가 위험 전부 |
| 코히어런트 | 남은 독립 레이저 공급사로 주문 이동 가능성(발표일 +2%) | 인수 대상 추측에 따른 변동성 |
| 일본 소재·부품(스미토모전기, 미쓰비시전기, JX금속) | 레이저·인화인듐 기판 수요 분산의 수혜 후보 | 증설 속도와 가격 경쟁 |
| 중국 광모듈 업체 | 레이저 국산화 명분 강화 | 핵심 공급사가 경쟁사로 바뀜 |
| 엔비디아 | 레이저 공급망 안정 | 두 회사에 각각 20억 달러 투자한 이해관계 |
출처: Counterpoint Research(2026.11), 24/7 Wall St.(2026.11.2), SBS Biz(2026.11.3). 표의 기업은 연결된 예시이며 주가 방향을 뜻하지 않습니다.
화합물 반도체 관련주는 어떻게 연결되나
고속 레이저는 실리콘이 아니라 인화인듐(InP) 같은 화합물 반도체로 만듭니다. 공장을 새로 짓는 데 몇 년이 걸리고, 생산능력의 상당 부분을 루멘텀과 코히어런트가 쥐고 있습니다. 그래서 화합물 반도체 관련주로 묶이는 소재·장비 회사도 함께 거론되지만, 화합물 반도체 관련주에 미칠 영향은 실제 주문과 증설 발표로 확인해야 할 대목입니다.
🌍 연결 지도
왜 이 주제인가: 인수 소식에 주가가 거꾸로 움직인 이유를 원리 하나로 풀 수 있어서.
AI 서버 증가 → 구리선 한계로 광 연결 확대 → 레이저 부족
→ 마벨, 레이저 회사 루멘텀을 주식 4.5주 교환으로 인수 발표
→ 희석·고평가·규제 우려로 마벨 주가 하락 → 교환비율 때문에 루멘텀 주가도 동반 하락
→ 독립 레이저 회사, 일본 인화인듐 소재 회사, 중국 광모듈 업체의 거래 관계가 다시 짜임
→ 장기적으로 AI 데이터센터 구축비와 클라우드 서비스 가격으로 연결
⚖️ 다르게 보는 시각
▸ 과잉 반응이라는 시각: 파이퍼샌들러는 매도세가 지나쳤다며 목표가 400달러를 유지했습니다.
▸ 중국 승인 전례: 한 분석에 따르면 중국은 루멘텀의 과거 두 차례 인수를 포함해 광통신 인수를 모두 승인했습니다(5~18개월 소요).
▸ 하락의 상당 부분은 시장 탓: 11월 5일엔 반도체 업종 전체가 급락했습니다. 거래 평가와 업종 분위기는 구분해야 합니다.
✅ 이 글을 읽는 포인트
| 볼 것 | 왜 중요한가 |
|---|---|
| 인수 대금이 현금인가 주식인가 | 주식이면 '웃돈'은 사는 쪽 주가에 따라 커지거나 사라집니다 |
| 교환비율에 칼라가 있는가 | 없으면 팔리는 쪽도 주가 하락 위험을 함께 집니다 |
| 차익거래 할인 폭의 변화 | 할인이 줄면 시장이 성사 가능성을 높게 본다는 신호입니다 |
출처: 루멘텀 8-K(2026.11.2), Schulz Duggan 분석(2026.11) 바탕 정리
📘 오늘의 경제 용어 — 합병 차익거래(Merger Arbitrage)
인수 발표 뒤 팔리는 회사 주가와 받을 값의 차이를 노리는 거래입니다. 주식 교환이면 팔리는 회사 주식을 사고 사는 회사 주식을 빌려 팔아 주가 변동을 상쇄합니다. 남는 위험은 거래 무산이라, 할인 폭은 곧 '성사되지 않을 위험'의 가격입니다.
❓ 자주 묻는 질문
Q1. 마벨 루멘텀 인수는 언제 끝나나요?
회사들은 2028년 상반기를 예상합니다. 주주총회와 각국 규제 승인이 필요하고, 계약 기한은 2027년 11월 1일이며 2028년 8월 1일까지 늘릴 수 있습니다.
Q2. 인수되는 회사 주가는 원래 오르지 않나요?
현금 인수라면 보통 제시 가격 근처로 오릅니다. 주식 교환은 받을 값이 사는 회사 주가에 연동되므로, 사는 회사 주가가 떨어지면 팔리는 회사 주가도 함께 내려갈 수 있습니다.
Q3. 합병 차익거래는 위험이 없나요?
아닙니다. 거래가 무산되면 팔리는 회사 주가가 크게 떨어질 수 있고, 주식을 빌리는 비용과 긴 기다림도 부담이라 주로 전문 투자자가 합니다.
📚 함께 읽으면 좋은 글
- 메타 무의결권 주식이 뭐길래: 실적 호조에도 7% 급락한 3가지 이유 — 새 주식 발행이 주는 신호를 비교해 볼 수 있습니다.
- 반도체주 폭락 12%: 민주당 의회 장악이 AI 데이터센터에 던진 질문 — 11월 5일 급락의 업종 배경입니다.
- 닷컴 버블 2000: 나스닥 78% 폭락의 전 과정과 2026년 AI 주식 비교 — JDSU·SDL 인수 시대의 큰 그림입니다.
참고 자료
- Lumentum 8-K 보도자료: Marvell 인수 계약(SEC, 2026.11.2)
- Marvell Stock Falls 12.7% After $115B Lumentum Deal(Gotrade)
- Why the Market Is Discounting Marvell's $115bn Lumentum Bid(Disruption Banking)
- Marvell Agreed to Pay $1,132 a Share for Lumentum(Motley Fool)
- Marvell–Lumentum: The Hardest Approval Is in Beijing(Schulz Duggan)
- Marvell Buys Lumentum to Climb the AI Laser Wall(Counterpoint Research)
- JDSU's Acquisition Hangover(Light Reading, 2001)
- 마벨, '엔비디아 픽' 루멘텀 인수…AI 인프라 메가딜(SBS Biz)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.