

재정경제부가 2026년 11월 5일 가상자산 소득 과세를 2027년에서 2029년으로 2년 미루겠다고 발표했고, 11월 11일 국회 재정경제기획위원회 조세소위에서 여야가 이 코인 과세 유예에 잠정 합의했습니다. 2020년 소득세법에 들어간 뒤 2022년 → 2023년 → 2025년 → 2027년으로 세 번 밀린 데 이어 네 번째 연기입니다. 다만 아직 법이 바뀐 것은 아니어서, 무엇이 확정이고 무엇이 미정인지 나눠 보는 것이 중요합니다.
코인 과세 유예, 이미 확정된 건가요?
아직 아닙니다. 11월 11일 합의는 '잠정' 합의이고, 소득세법 개정안이 조세소위·상임위·본회의를 차례로 통과해야 효력이 생깁니다.
현행 소득세법에는 시행일이 2027년 1월 1일로 적혀 있습니다. 그래서 연말까지 개정안이 통과되지 않으면 법대로 2027년부터 가상자산 과세가 시작됩니다. 헤럴드경제(11월 15일)에 따르면 조세소위는 11월 19~20일 다시 열릴 예정이고, 기본공제 상향·손실 이월공제·거래소 자료 제출 의무는 이때 추가로 논의합니다. 지난 세 번의 유예도 모두 연말 국회에서 결정됐습니다.
2027·2028년 코인 수익은 세금이 없나요? 의제 취득가액이 핵심
코인 과세 유예가 확정되면 2027년과 2028년에 판 코인의 이익에는 가상자산 소득세가 붙지 않습니다. 과세는 2029년 거래분부터이고, 소득은 다음 해 5월에 신고·납부하므로 첫 신고는 2030년 5월이 됩니다.
2029년 전에 산 코인의 원가는 '의제 취득가액'으로 정합니다. 정부 설명(11월 5일 브리핑 Q&A)에 따르면 기준일이 2026년 12월 31일에서 2028년 12월 31일로 옮겨지고, 그날 시가와 실제 산 가격 중 높은 금액을 원가로 봅니다. 그 결과 2028년 말까지 오른 부분은 세금 계산에서 빠집니다. 반대로 2026~2027년에 비싸게 사서 2028년 말 시세가 더 낮다면 실제 산 가격을 그대로 원가로 씁니다.
코인 세금 계산은 어떻게 하나요?
1년 동안 판 코인의 이익과 손실을 합친 순이익에서 250만 원을 빼고, 남은 금액에 22%(소득세 20% + 지방소득세 2%)를 매깁니다. 기타소득으로 분리과세되며, 해외 주식 양도소득세와 공제 금액(250만 원)이 같습니다.
아래는 2029년에 판다고 가정하고, 정부가 밝힌 의제 취득가액 방식으로 코인 세금을 계산한 예시입니다(수수료 제외).
| 경우 | 원가로 보는 금액 | 과세 대상 이익 | 세금 |
|---|---|---|---|
| 3,000만 원에 삼, 2028년 말 시가 5,000만 원, 6,000만 원에 팖 | 5,000만 원(시가가 더 높음) | 1,000만 − 250만 = 750만 원 | 165만 원 |
| 3,000만 원에 삼, 2028년 말 시가 2,000만 원, 6,000만 원에 팖 | 3,000만 원(실제 가격이 더 높음) | 3,000만 − 250만 = 2,750만 원 | 605만 원 |
| 한 해 순이익 240만 원 | - | 0원(250만 원 이하) | 0원 |
두 번째 줄처럼 2028년 말 시세가 산 가격보다 낮으면 의제 취득가액의 혜택이 없습니다. 그래서 2026~2027년에 산 코인은 실제 매수 가격을 증명할 거래 내역이 그대로 세금 금액을 좌우합니다.
코인 손실은 다음 해로 넘길 수 있나요?
정부안대로 법이 바뀌면 가능합니다. 2029년 이후 생긴 손실을 3년 동안 이월해 이익에서 뺄 수 있습니다.
예를 들어 2029년 손실은 2030~2032년 이익에서, 2030년 손실은 2031~2033년 이익에서 공제합니다. 공제 연도를 투자자가 고를 수는 없고, 이익이 난 해에 순서대로 빠집니다. 계산 순서는 250만 원 기본공제를 먼저 적용한 뒤 이월 손실을 빼는 방식입니다. 2028년 이전에 팔아 확정된 손실은 이월 대상이 아닙니다. 지금 법에서 기타소득은 손실 이월이 안 되기 때문에, 이 부분도 이번 개정안이 통과돼야 생깁니다.
공제 5,000만 원 상향은 어떻게 되나요?
결정되지 않았고, 정부는 반대합니다. 국민의힘 최은석 의원이 기본공제를 250만 원에서 5,000만 원으로 올리는 소득세법 개정안을 냈습니다.
국회 전문위원 검토보고서는 이 안을 "불합리"하다고 봤습니다. 가상자산은 주식처럼 기업 자금 조달로 이어지지 않으므로 비교 대상은 국내 주식이 아니라 공제 250만 원인 해외 주식이라는 이유입니다. 금융정보분석원(FIU) 6월 말 실태조사에서는 가상자산 계좌의 77.2%가 잔고 100만 원 미만이었고, 1,000만 원 이상은 8%였습니다. 공제를 크게 올리면 대부분이 세금을 내지 않게 되는 구조입니다.
가상자산 과세 왜 또 미뤘고, 유예 기간에 무엇이 달라지나요?
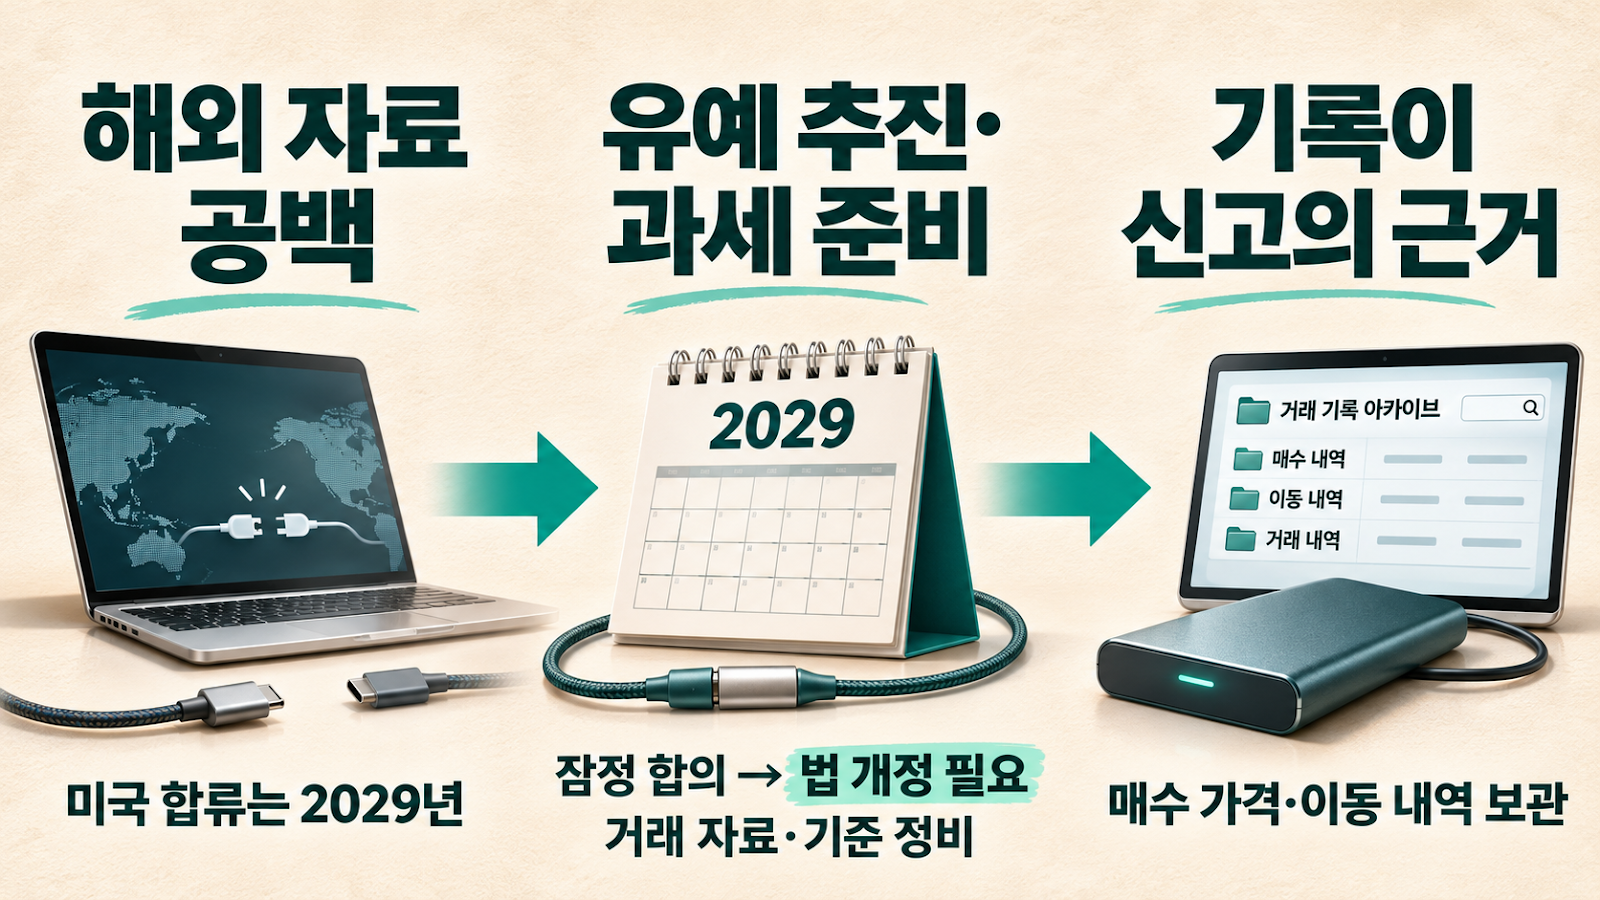
가장 큰 이유는 해외 거래소 자료입니다. 국가 간 암호자산 정보 자동교환 체계(CARF)에서 한국·일본·영국·독일은 2027년부터 자료를 주고받지만 미국은 2029년에 합류합니다. 미국 거래소 자료 없이 과세하면 국내 거래소 이용자만 세금을 내게 된다는 것이 정부 설명입니다.
유예 기간에도 준비는 진행됩니다. 거래소가 거래 자료를 국세청에 내도록 하는 방안이 2027년 시작을 목표로 논의 중이고, 거래 유형별 과세 기준은 늦어도 2028년 상반기까지 마련합니다. 정부는 달러 스테이블코인을 결제에 쓰면 환율 차익에도 과세할 수 있다는 입장인데, 스테이블코인을 둘러싼 규제 흐름은 미국 스테이블코인 규제가 은행과 부딪힌 이유에서 이어 볼 수 있습니다.
투자자 쪽에서 미리 할 일은 기록입니다. 해외 거래소나 개인 지갑으로 옮긴 코인은 국내 거래소가 원가를 알 수 없으므로, 매수 날짜·가격·이동 내역을 내려받아 두면 2029년 이후 코인 세금 신고 때 원가를 증명할 수 있습니다.
세금보다 먼저 궁금한 건 가격입니다. 비트코인이 왜 주식처럼 함께 떨어졌는지, 돈이 어디로 빠져나갔는지 정리했습니다.
비트 코인 주식처럼 떨어진 한 주: 7만 달러 붕괴 이유와 오해 5가지참고 자료
- 경향신문 – 코인 과세, 결국 2년 더 미룬다(2026.11.5)
- 디지털애셋 – 정부 Q&A: 이월공제·의제취득가액(2026.11.5)
- 파이낸셜뉴스 – 가상자산 과세 2029년부터, 3년 손실이월공제 추진(2026.11.5)
- 뉴스1 – 여야, 가상자산 과세 2년 유예 잠정 합의(2026.11.11)
- 헤럴드경제 – 코인 공제 5000만원 상향에 국회 제동(2026.11.15)
- 이투데이 – 세 번 미뤄진 가상자산 과세(2026.5.4)
2026년 11월 17일 기준 정부 발표·국회 논의 내용이며, 개정안 최종 통과 내용에 따라 달라질 수 있습니다. 정보 제공용이며 특정 상품·투자 권유가 아닙니다.