
한국거래소(KRX) 금시장의 금 1g 값은 2026년 11월 4일 종가 기준 173,870원으로, 한 돈(3.75g)으로 치면 약 65만 2천 원입니다. 10월 1일 183,480원보다 5% 남짓 내려온 값이라 지금 금을 사 볼지 묻는 사람이 늘었는데, 금 투자 방법은 크게 KRX 금현물, 금통장(골드뱅킹), 금 ETF, 골드바 네 가지이고 방법마다 붙는 세금과 비용이 꽤 다릅니다. 같은 금값 상승이라도 어떤 통로로 샀느냐에 따라 손에 남는 돈이 달라지는 구조를 숫자로 정리했습니다.
금 투자 방법 4가지, 세금과 비용은 어떻게 다를까?
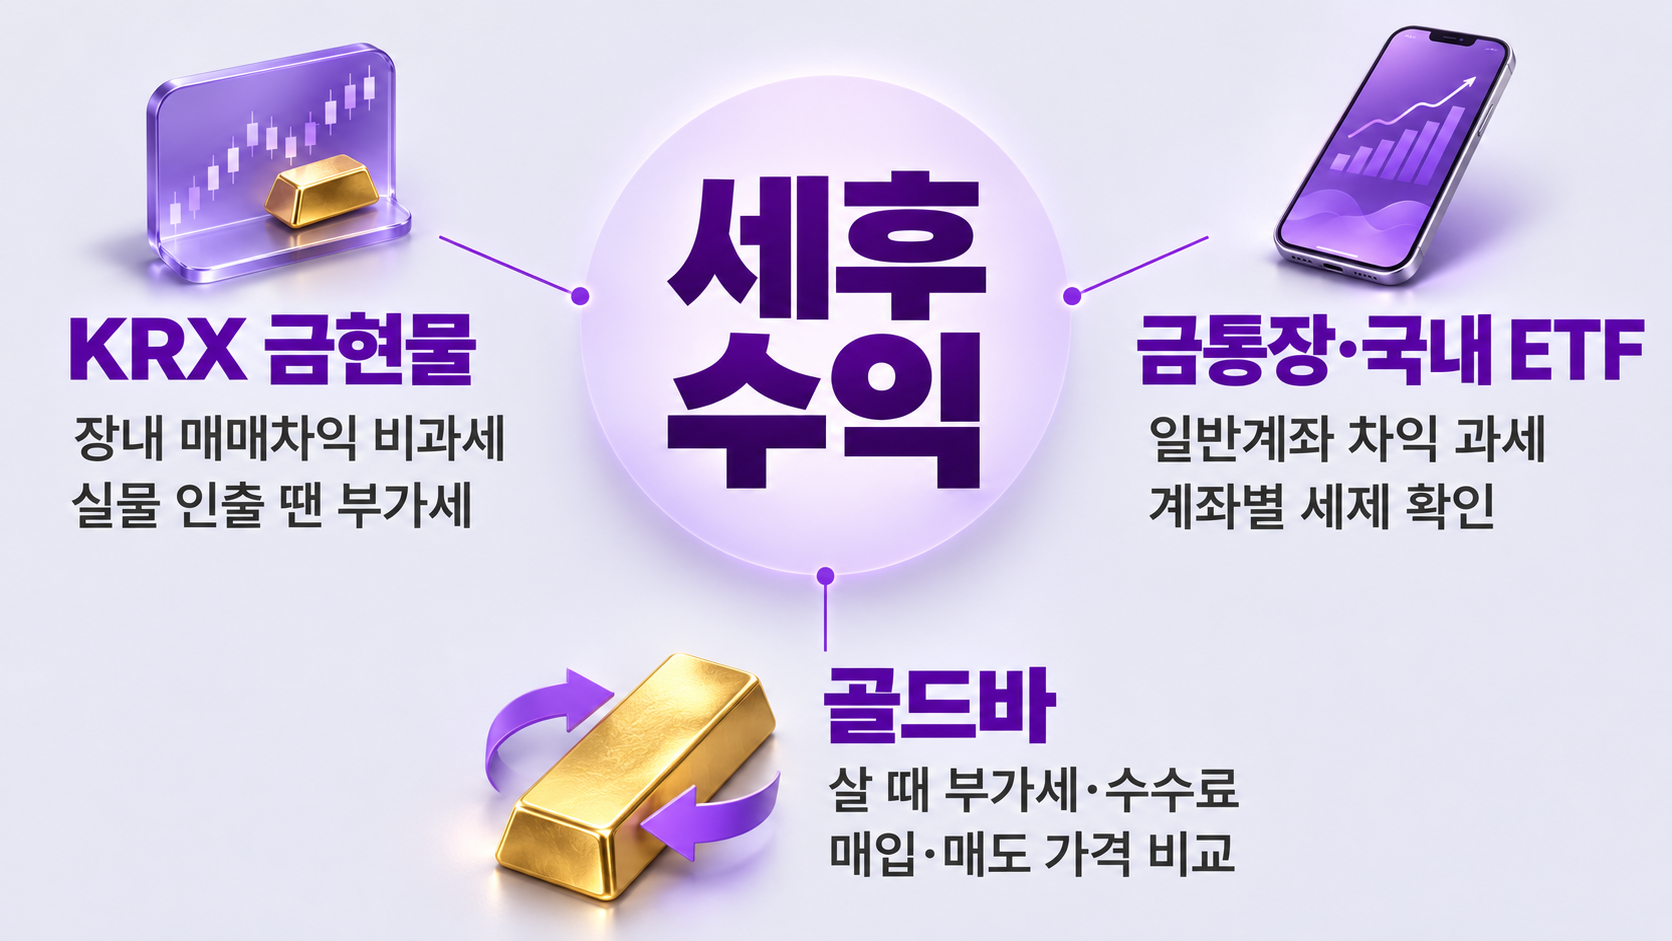
결론부터 말하면 매매차익 세금이 없는 곳은 KRX 금현물과 골드바이고, 금통장과 국내 금 ETF는 차익에 15.4%가 붙습니다. 대신 골드바는 살 때 부가세 10%를 내야 해서 출발선이 가장 불리합니다.
세금이 갈리는 이유는 법이 각 상품을 다르게 보기 때문입니다. KRX 금현물은 조세특례제한법에 따라 장내 거래 때 부가세가 면제되고, 금 자체(동산)를 팔아 생긴 차익은 소득세법상 과세 대상 목록에 없어 세금이 없습니다. 반면 금통장과 국내 상장 금 ETF는 금이 아니라 금 가격을 따라가는 금융상품이라 차익이 배당소득으로 잡히고, 이자·배당과 합쳐 연 2,000만 원을 넘으면 금융소득종합과세(최고 49.5%) 대상이 될 수 있습니다.
| 구분 | 최소 단위 | 살 때 비용 | 차익 세금 | 실물 수령 |
|---|---|---|---|---|
| KRX 금현물 | 1g | 증권사 수수료 약 0.2~0.3%, 부가세 면제 | 없음 | 100g·1kg 단위, 부가세 10% |
| 금통장 | 0.01g | 은행 수수료 약 1% 안팎 | 15.4%(배당소득) | 은행별 상이, 부가세 별도 |
| 국내 금 ETF | 1주 | 주식 매매 수수료 + 연 보수 0.15~0.30% | 15.4%(연금·ISA 계좌는 과세 이연) | 불가 |
| 골드바 | 3.75g 등 제품 단위 | 부가세 10% + 판매처 수수료 | 없음 | 바로 보유 |
기준: 삼성증권 KRX 금시장 안내, KB국민은행 금통장 안내(2026.4), 비즈워치(2025.11) 정리. 수수료는 회사·상품마다 다릅니다.
KRX 금 투자 방법은? 계좌 하나로 1g부터
증권사 앱에서 금현물 전용 계좌를 따로 만들고, 평일 오전 9시~오후 3시 30분에 1g 단위로 지정가 주문을 넣으면 됩니다. 주식 계좌와 별개라는 점만 기억하면 KRX 금 투자 방법은 주식 매매와 거의 같습니다.
사고판 금은 한국예탁결제원에 보관되고, 삼성증권 안내 기준 매매 수수료는 거래 금액 5억 원 미만이면 0.275%입니다. 100만 원어치를 사면 수수료가 2,750원인 셈입니다. 실물로 받고 싶으면 지점에 인출을 예약해 100g(미니금) 또는 1kg 단위로 받는데, 이때 부가세 10%와 예탁원 반환 수수료(개당 22,000원), 기본 출고 수수료(11,000원)가 붙습니다. 그래서 KRX 금 투자 방법의 비과세 장점은 계좌 안에서 사고팔 때 가장 크게 남습니다.
최근 KRX 금시장 거래가 왜 몰렸고 나이대별로 비중을 어떻게 나누는지는 KRX 금시장 거래량 폭증과 안전자산 배분 전략에서 따로 다뤘습니다.
금 투자 ETF는 언제 유리할까?
연금저축·IRP·ISA 계좌를 이미 쓰고 있다면 금 투자 ETF가 유리할 수 있습니다. 일반 계좌에서는 차익에 15.4%가 붙지만, 이 계좌들 안에서는 세금이 뒤로 미뤄지기 때문입니다.
연금계좌에서 굴린 수익은 나중에 연금으로 받을 때 나이에 따라 3.3~5.5% 연금소득세만 내고, ISA는 만기 때 최대 400만 원(서민형 기준)까지 비과세, 넘는 부분은 9.9% 분리과세입니다. 국내 상장 금 투자 ETF는 KRX 금현물 시세를 따라가는 상품(TIGER KRX금현물 연 0.15%, ACE KRX금현물 연 0.19%)과 국제 금 시세를 따라가는 상품(연 0.30% 수준)으로 나뉩니다. 미국 상장 GLD 같은 해외 금 ETF는 연 250만 원 공제 뒤 22% 양도소득세가 붙고 달러 환율 변동도 함께 받습니다.
1,000만 원어치 사서 10% 오르면 얼마 남을까?
같은 1,000만 원, 같은 10% 상승이라도 KRX 금현물은 약 94만 원, 일반 계좌의 국내 금 ETF는 세금 15.4만 원을 빼고 85만 원 안팎이 남습니다. 금통장은 사고팔 때 수수료가 각각 1% 안팎 붙고 세금도 15.4%라 남는 돈이 더 줄어듭니다.
KRX 계산은 살 때 수수료 27,500원(0.275%)과 1,100만 원에 팔 때 수수료 30,250원을 합친 57,750원을 100만 원 차익에서 뺀 값(942,250원)입니다. 금 ETF는 차익 100만 원에 15.4%를 적용한 세금 154,000원을 뺐고, 매매 수수료와 보수는 증권사·보유 기간마다 달라 넣지 않았습니다. 실제 과세 기준은 ETF의 과세표준 기준가 변동으로 계산되므로 숫자는 차이를 보여 주는 단순 예시입니다.
골드바 투자는 본전까지 얼마나 올라야 할까?
살 때 값과 팔 때 값의 차이가 커서, 금값이 20% 가까이 올라야 본전이 되는 경우도 있습니다. 골드바 투자는 단기 차익보다 실물을 오래 갖고 있으려는 사람에게 맞습니다.
한국금거래소 2026년 8월 26일 고시 기준 순금 한 돈은 살 때 908,000원(부가세 포함), 팔 때 760,000원으로 148,000원 차이가 났습니다. 팔 때 값이 살 때보다 약 16% 낮으니, 같은 가게에 되팔아 본전이 되려면 시세가 약 19.5% 올라야 합니다. 2025년 10월 말부터는 공급이 달려 은행에서 소형 골드바를 못 사는 일도 있었고, 2026년 1월에야 은행들이 10g·100g 등 소형 제품 판매를 다시 열었습니다. 골드바 투자를 생각한다면 판매처별 살 때·팔 때 고시가를 먼저 비교하는 편이 수수료를 줄이는 길입니다.
금값은 왜 이렇게 크게 움직일까?
금은 이자를 주지 않아서, 물가를 뺀 실질금리가 오르면 매력이 줄고 내리면 커집니다. 여기에 달러 값이 함께 움직이며 하루에도 몇 %씩 출렁입니다.
실제로 11월 4일(미국 시간) 국제 금 현물은 온스당 약 4,059달러로 하루에 3.4% 올랐습니다. 미국 중간선거 결과로 감세·재정지출 확대가 막힐 수 있다는 기대가 퍼지면서 국채금리와 달러가 함께 내렸기 때문입니다. 같은 날 KRX 금 1g도 2.9% 뛰었습니다. 거꾸로 실질금리가 높게 유지되면 전쟁 같은 불안 요인이 있어도 금값이 눌릴 수 있는데, 그 원리는 금값 하락 이유: 실질금리로 본 원리에 1980·2013년 사례와 함께 정리돼 있습니다. 금 투자 방법을 고를 때 하루 변동이 이 정도라는 점을 감안해 한 번에 사기보다 나눠 사는 사람이 많습니다.
🔗 더 깊이 읽기 · joho24에서 이어 읽기
12월 금리 인상 확률이 80%인데도 금이 한 주에 4.5% 오른 이유를 유가·달러·중앙은행 매수로 요일별 추적했습니다.
참고 자료
이 글은 정보 제공용이며 특정 상품·투자 권유가 아닙니다. 수수료·세율은 바뀔 수 있으니 거래 전 금융회사 안내를 확인하세요.